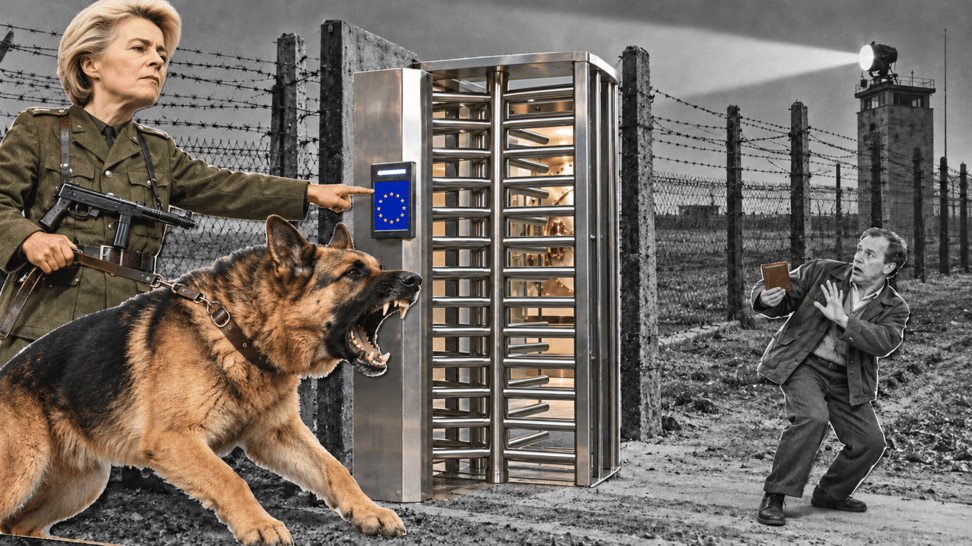
Unijní úřad chce, aby se lidé v bance standardně prokazovali digitální identitou. Kdo ji mít nebude, bude mít s bankou brzy potíže.
Elektronické prostředky identifikace – včetně evropské digitální peněženky – se mají stát standardním způsobem, jak lidé prokazují bance svou totožnost. Prosazuje to unijní Orgán pro boj proti praní peněz a financování terorismu (AMLA).
Dobrovolně? Ha ha!
Internetové bankovnictví se bez digitální identity časem neobejde, i když se zatím všude mluví o „dobrovolnosti“. Kam to celé směřuje, přitom úřady nijak neskrývají.
AMLA předložila Evropské komisi konečný návrh standardů pro kontrolu klientů. Digitální peněžence v něm dává přednost: elektronické prostředky identifikace včetně peněženky by se podle ní „měly používat všude, kde je to možné“.
Zatím jde čistě o prostředky identifikace. Ověření přes video nebo selfie má zůstat povolené – ovšem jen jako výjimka, kterou banka musí obhájit před svým dohledovým orgánem. Řeč je tedy o zakládání účtů novým klientům.
Volnou cestu má peněženka ale už i do běžného internetového bankovnictví. A dostala ji obzvlášť zákeřně: zhruba od konce roku 2027 budou banky muset přijímat digitální peněženku jako jednu z možností silného ověření klienta, tedy pro přihlášení i potvrzování převodů a plateb – zatím chce-li to klient sám.
Ostatní metody (bankovní aplikace, potvrzovací kódy z aplikace, potvrzení v mobilu a další) zůstanou dál povolené. Pro občany je peněženka dobrovolná. Kdy se ale „obzvlášť silná“ elektronická identita stane povinnou? Přece nikdy, tvrdí politici.
Ze standardu výjimka
Další podrobnosti o současném návrhu přináší web Reclaim the Net:
Návrh se zabývá kontrolou klientů, mimo jiné „informacemi, které musejí podniky a osoby svobodných povolání shromažďovat a ověřovat“, dále „ověřováním na dálku, elektronickou identifikací a prověřováním politicky exponovaných osob“.
Nemůže-li klient ukázat doklad totožnosti osobně ani použít elektronickou identifikaci, smějí banky povolit ověření na dálku přes video nebo selfie – opět ale jen jako výjimku, kterou musejí zdůvodnit dohledovému orgánu.

MED, HOUBY, ŽIVÁ VODA - A PŘEKVAPENÍ!
Před kamerami Protiproudu předvedla česko-slovenská dvojice Daniel Fiala a MUDr. Bronislav Čiko objev "živé vody" - a dále tak rozšířili možnosti sebeobrany nepodvolených.
Jak funguje? Co je její podstatou? Stojí za to se na to podívat! K objednávkám medu v nadcházejícím podzimu proto doporučujeme přidat i tuto podivuhodnou tekutinu - již patentovanou - a pomoci tak sobě i Protiproudu.
Upravuje to článek 7 návrhu: firmy, které sáhnou po náhradních způsobech ověření, „musejí umět zdůvodnit, proč klienta nebylo možné“ standardními metodami „ověřit, a doložit svému dohledovému orgánu, že použité alternativy splňují požadavky tohoto článku“.
Při těchto alternativních postupech se navíc podle návrhu musejí uchovávat záznamy včetně „obrázků, videí, zvuku a dat“ pro případné „dodatečné kontroly“.
Banky tak nejspíš začnou své klienty postrkovat k digitální peněžence: alternativy pro ně znamenají víc práce a riziko odpovědnosti.
A ještě jedna věc: použije-li klient digitální peněženku, „není třeba shromažďovat žádné další údaje a ověřovat je dalšími informacemi, neboť bezpečnost prostředků uvedených ve zmíněném článku se považuje za dostatečnou“.
Návrh AMLA narazil během konzultací na kritiku. Někteří se báli, že by se dal číst tak, jako by výchozí volbou byly prostředky podle unijního nařízení o elektronické identifikaci a digitální peněženka.
AMLA odpověděla tak, že to do návrhu výslovně zapsala. Upravené znění podle zprávy jasně stanoví, že „opatření podle čl. 22 odst. 6 nařízení proti praní peněz zůstávají standardní možností a alternativní metody ověření lze použít jen tehdy, nelze-li využít ani jeden ze dvou prostředků, které toto nařízení předepisuje“.
Firmy podle AMLA také „smějí i nadále používat stávající nástroje pro přijímání klientů na dálku, které tyto požadavky splňují“. Neplatí tedy docela, co tvrdí příspěvek kolující na síti X – že už se „video, selfie s dokladem totožnosti ani soukromé alternativy nebudou přijímat“. Přijímat se budou dál – jako výjimky.
Náraz na dohled: Další vlna znehodnocení peněz je už za dveřmi Jak se ukrýt před koncentrákem digi měny? Nesplatitelné dluhy. Trend je jasný: Chtějí nás znovu obrat
Pokud se chcete vyhnout znehodnocení peněz inflací, která především válkou v Íránu a energetickou krizí zřejmě brzy opět nabere divoké tempo, známe jeden bezpečný přístav.
Napište svoje telefonní číslo na email zlato@protiproud.info - a budete vědět vše, co potřebujete. A pomůžete sobě i Protiproudu!
(Ne)možnost volby
Standardy zatím nejsou zákonem a nařízení, jehož jsou součástí, vstoupí v platnost až 10. července 2027. Krok AMLA je dalším dokladem, jak se unijní systém digitální identity salámovou metodou kousek po kousku rozšiřuje na další oblasti. Evropská komise v dubnu popřela, že by digitální peněženka byla povinná – Sociálnědemokratická strana Německa (SPD) přitom ve stejné době navrhla předepsat ji všem starším šestnácti let jako podmínku pro používání sociálních sítí.
V červenci spustilo vlastní digitální peněženku Irsko a postavilo ji na domácí státní identitě MyGovID. Revidované unijní nařízení o elektronické identifikaci totiž ukládá členským státům nabídnout do konce roku 2026 aspoň jednu evropskou digitální peněženku.
Unijní zákon o digitální identitě, nařízení 2024/1183, říká: „Používání evropských digitálních peněženek je dobrovolné.“ Přístup ke službám podle něj také „nesmí být nijak omezen ani znevýhodněn pro fyzické nebo právnické osoby, které evropské digitální peněženky nepoužívají“. Navíc: „Přístup k veřejným i soukromým službám prostřednictvím jiných stávajících prostředků identifikace a ověřování zůstává zachován.“
Bez bankovního účtu se ovšem nikdo neobejde a digitální peněženka se ve finančnictví prosazuje jako přednostní způsob identifikace – skutečnou volbu tak občané sotva mít budou. Peněženka je dobrovolná.
V praxi se z ní ale stále víc stává povinnost.